太阳能热发电系列文章 太阳能热利用装备销售的市场机遇与挑战
引言
在全球能源转型的大背景下,太阳能热发电作为一种清洁、可调度的可再生能源技术,正逐渐受到广泛关注。太阳能热利用装备的销售作为产业链中的重要环节,不仅关系到技术的推广应用,也直接影响着整个产业的商业化进程。本文作为太阳能热发电系列文章之一,将聚焦太阳能热利用装备的销售现状、市场机遇与面临的挑战。
一、太阳能热利用装备市场概况
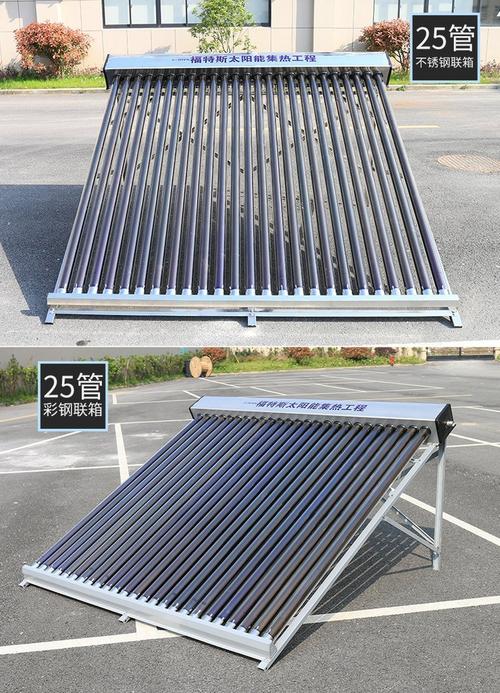
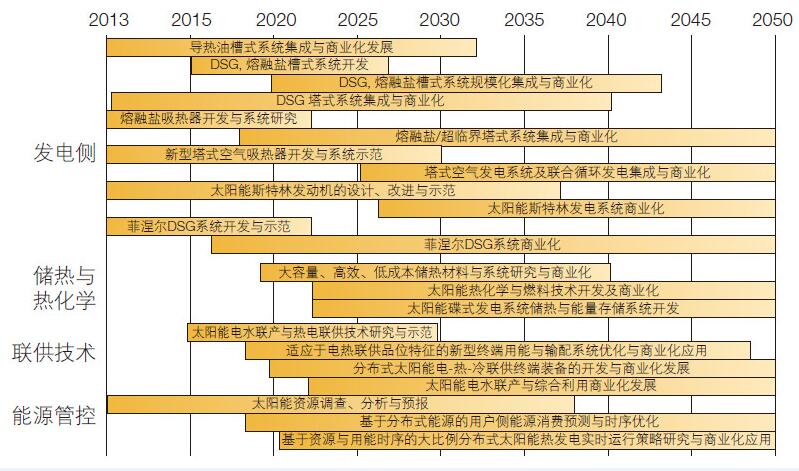
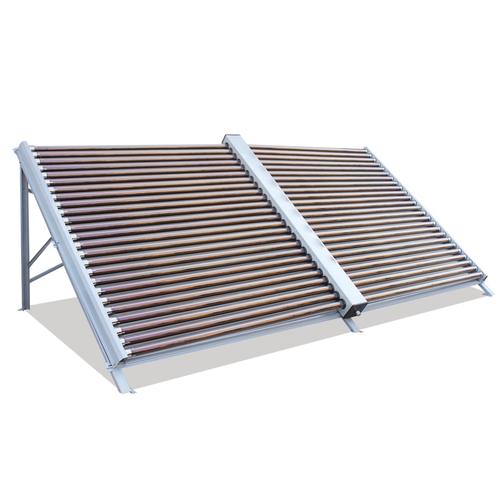
太阳能热利用装备涵盖集热器、储热系统、换热器、跟踪系统等多个关键部件。随着光热发电项目的规模化部署,相关装备市场呈现稳步增长态势。据行业统计,全球光热发电装机容量持续扩大,带动了集热场设备、熔盐储罐、蒸汽发生器等核心装备的需求上升。
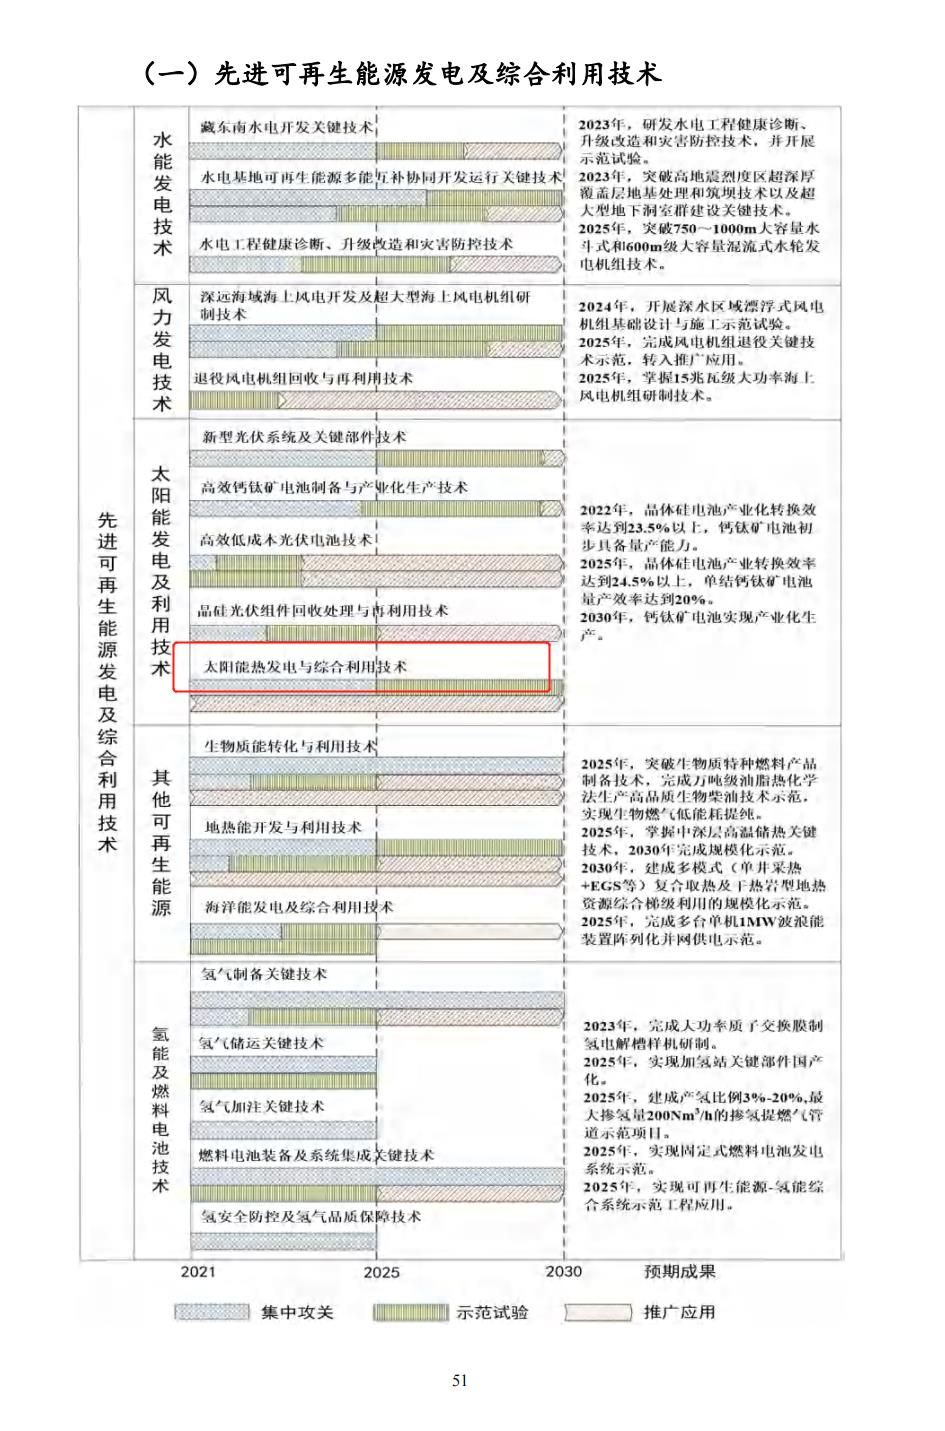
从销售区域来看,西班牙、美国、摩洛哥、南非以及中东地区是传统光热市场,而中国、印度、智利、澳大利亚等新兴市场也在加速布局。中国在“双碳”目标驱动下,多个光热发电示范项目陆续投运,为装备销售创造了可观空间。
二、销售渠道与商业模式
太阳能热利用装备的销售模式日趋多元,主要包括:
- 直接销售:装备制造商直接向项目开发商或EPC总包方供货,适用于大型商业化光热电站。此类销售通常伴随长期服务协议,涵盖安装指导、调试与运维支持。
- 分销与代理:在区域市场通过授权代理商进行销售,降低市场进入成本,提升本地化服务能力。
- 系统集成销售:不仅销售单一装备,而是提供集热场整体解决方案,包括设计、采购与施工指导,提高单客户价值。
- 融资租赁与合同能源管理:针对资金压力较大的项目,通过金融工具降低采购门槛,以能源服务方式实现装备销售与收益共享。
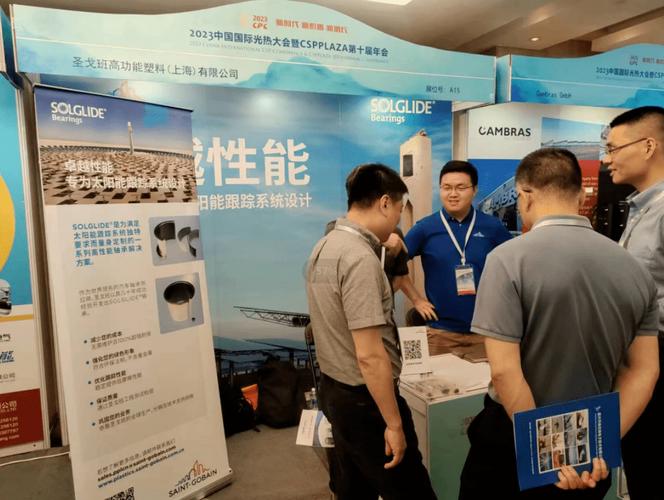
参展行业展会和专业论坛同样是重要的获客渠道,如国际太阳能热发电大会、中国国际光热大会等,为装备供应商提供了集中展示与对接平台。
三、市场机遇
- 政策支持持续加码:多国将光热发电纳入可再生能源发展规划,配套电价补贴、税收优惠和绿色金融政策,直接刺激装备采购需求。
- 储能需求带动:光热发电自带储热优势,在新型电力系统中调峰价值凸显,储热装备销售迎来增长窗口。
- 技术进步与成本下降:集热效率提升和规模化生产使装备成本逐步降低,购置门槛下降,有利于市场渗透率提高。
- 新兴应用场景拓展:工业蒸汽、海水淡化、区域供暖等非电领域的太阳能热利用需求兴起,为装备销售开辟新赛道。
- “一带一路”市场空间:沿线国家太阳能资源丰富且电力需求增长快,为中国装备制造商提供了出口机遇。
四、面临的挑战
- 初始投资高:光热发电项目单位造价仍高于光伏,装备采购成本占比较大,抑制了部分开发商的采购意愿。
- 市场竞争激烈:光伏与风电成本持续走低,对光热形成替代压力;装备领域同质化竞争加剧,价格战风险上升。
- 供应链与产业链成熟度不足:部分核心部件依赖进口,交货周期长;国内部分配套产业尚不完善,影响装备交付和质量稳定性。
- 标准与认证壁垒:出口市场对装备认证、质量标准和本地化要求严格,增加了销售合规成本。
- 项目融资难:光热项目投资回收期长,融资渠道有限,部分项目因资金不到位而推迟,间接影响装备销售回款。
五、销售策略建议
- 强化技术营销:以典型项目运行数据和技术方案为支撑,向客户展示装备性能与全生命周期收益,建立专业品牌形象。
- 提供整体解决方案:从单一设备供应商向系统服务商转型,捆绑设计、运维与金融服务,提高客户黏性。
- 布局本地化服务:在重点市场建立办事处或服务中心,缩短响应时间,降低客户运维顾虑。
- 深化产业链合作:与项目开发商、EPC企业、金融机构结成战略联盟,共同拓展项目资源,实现装备批量销售。
- 利用数字化工具:搭建线上产品展示与询价平台,通过数据分析精准识别潜在客户,提升销售效率。
##
太阳能热利用装备销售是连接技术创新与产业应用的关键纽带。面对能源转型的时代机遇,装备制造企业需在提升产品性能、优化商业模式和控制成本之间找到平衡,同时积极应对市场竞争与融资环境变化。随着光热发电在多能互补体系中扮演越来越重要的角色,太阳能热利用装备市场有望迎来更广阔的发展空间。
如若转载,请注明出处:http://www.cjdxgc.com/product/32.html
更新时间:2026-10-24 05:53:38