分布式太阳能热发电技术与产业发展分析 太阳能热利用装备销售的视角
一、引言
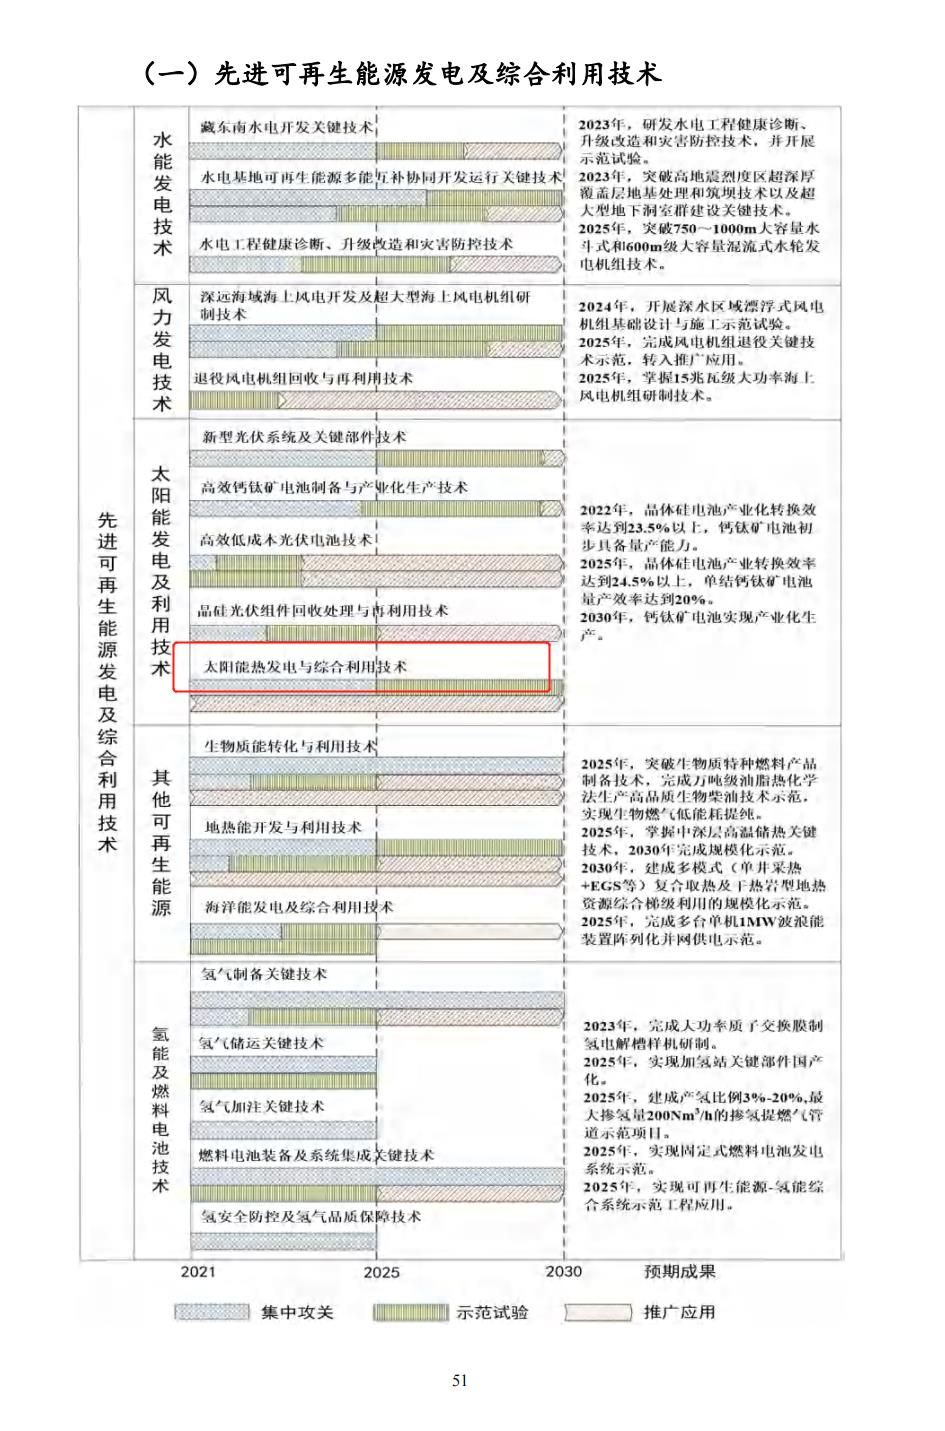
在全球能源转型与“双碳”目标的双重驱动下,分布式能源系统正从补充电源向新型电力系统的重要支撑转变。中国科学院电工研究所在太阳能热发电领域长期深耕,其发布的分布式太阳能热发电技术与产业发展分析指出,分布式光热发电凭借可调度、易储能、多能互补等特性,正在分布式能源场景中展现出独特价值。而太阳能热利用装备的销售表现,则成为观察这一技术产业化进程的重要窗口。
二、分布式太阳能热发电的技术特征
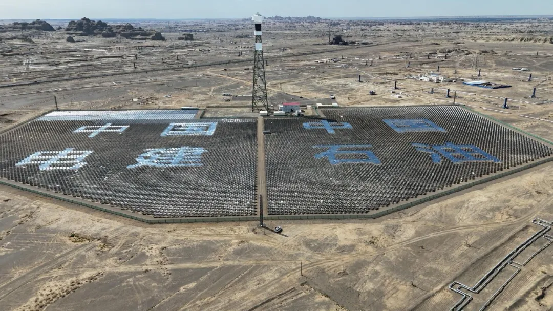
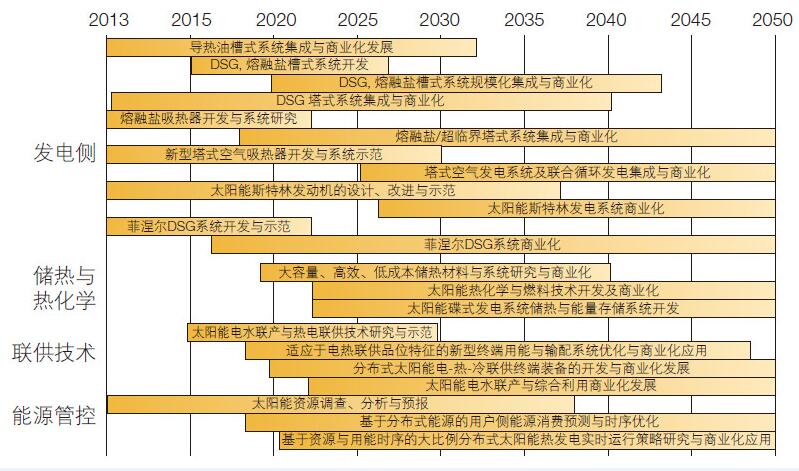
分布式太阳能热发电以小型化、模块化为核心特征,单机容量通常在百千瓦至数十兆瓦级,可灵活部署于工业园区、商业建筑、偏远社区等场景。其技术路线主要包括小型塔式、线性菲涅尔式和碟式斯特林系统。
与大规模集中式光热电站相比,分布式系统的技术难点在于:一是在小容量条件下维持较高的光热转换效率;二是储热系统的紧凑化与成本控制;三是与传统分布式能源(如光伏、天然气、生物质)的协同控制。中科院电工所的研究表明,线性菲涅尔式因其结构简单、成本较低、易于模块化,在分布式场景中应用前景较为广阔;而小型塔式系统则在温度等级和储能密度上更具优势,适用于对热品质要求较高的工业用热场景。
三、产业发展现状与瓶颈
从产业端看,分布式太阳能热发电仍处于示范推广向商业化过渡的阶段。国内已建成多个小型示范项目,涵盖工业园区供热、农村社区供电供热联供等场景,但装机规模总体有限。产业链上游的聚光器、吸收器、储热材料等关键部件已初步实现国产化,但部分高性能选择性涂层和高温储热介质仍依赖进口。
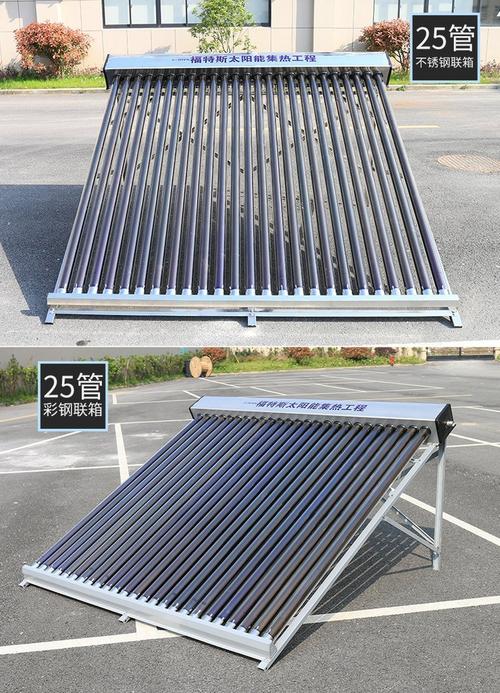
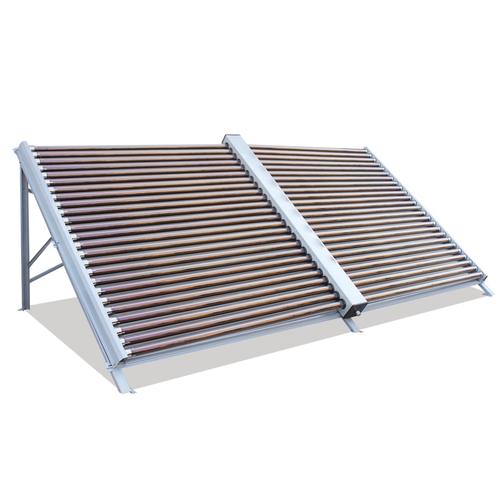
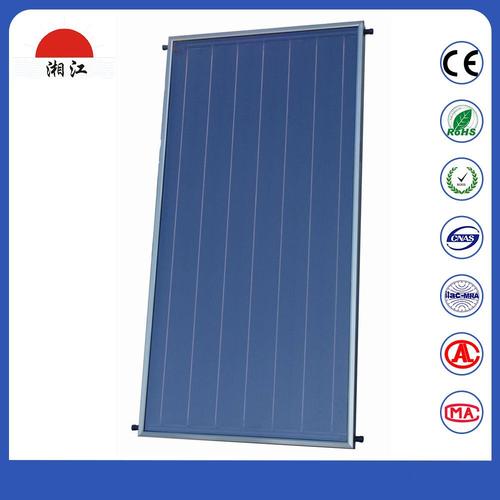
太阳能热利用装备销售数据的结构性特征恰好反映了这一阶段特征:一方面,面向工业供热的中温集热装备销售稳步增长,反映出市场对分布式热力需求的真实存在;另一方面,光热发电成套装备的销售仍以示范项目和小批量订单为主,规模化效应尚未形成。销售渠道上,装备供应商正从单一设备销售向“装备+设计+运维”的系统解决方案转型,这与分布式光热的场景化特征高度契合。
四、装备销售的趋势与驱动因素
从销售端观察,分布式太阳能热利用装备市场呈现以下趋势:
一是中型”工业蒸汽”集热系统需求上升。 化工、食品、纺织等行业对150℃-300℃中温蒸汽的脱碳需求,推动了线性菲涅尔和槽式集热装备的订单增长,成为当前销售增量的主要来源。
二是储热装备成为销售附加值的核心。 无论是光热发电还是工业供热,没有储热的分布式光热系统难以匹配用能曲线,因此熔盐储罐、固体储热模块等配套装备在销售合同中的比重显著提升。
三是多能互补项目拉动成套销售。 光伏+光热+储能的分布式综合能源项目,使单体装备销售升级为系统集成销售,对供应商的方案能力提出更高要求。
驱动这些趋势的因素包括:分时电价与容量电价机制逐步完善,光热的可调度价值开始获得市场定价;碳排放成本内部化压力使工业用户主动寻求脱碳供热方案;以及中科院电工所等科研机构持续输出的技术标准与检测认证体系,降低了用户的采购风险。
五、问题与建议
当前分布式光热产业的突出问题在于:初始投资成本仍高于光伏与燃气锅炉方案,投资回收期偏长;装备制造的标准化程度不足,导致定制化成本高企;用户对光热技术的认知度和运维能力存在短板。
针对太阳能热利用装备销售与产业发展,提出以下建议:一是加快分布式光热装备的标准化与系列化,以标准化降低制造成本和项目交付周期;二是完善基于可调度价值的电价与碳交易补偿机制,改善项目经济性;三是推动“装备+金融”的销售模式创新,通过合同能源管理和租赁方式降低用户初始投入门槛;四是依托科研院所建立分布式光热的性能检测与认证平台,为装备销售提供质量背书。
六、
分布式太阳能热发电技术正在从实验室和示范工程走向真实的能源市场。太阳能热利用装备的销售态势表明,工业供热需求已构成当前市场的基本盘,而光热发电成套装备的规模化销售仍待机制和市场条件的进一步成熟。随着技术成本下降与可调度价值被充分认可,分布式光热有望在新型分布式能源体系中占据不可替代的位置。
如若转载,请注明出处:http://www.cjdxgc.com/product/45.html
更新时间:2026-10-24 16:55:44