2019-2025年中国太阳能利用行业市场前景预测及投资战略研究报告 太阳能热利用装备销售
一、行业概述
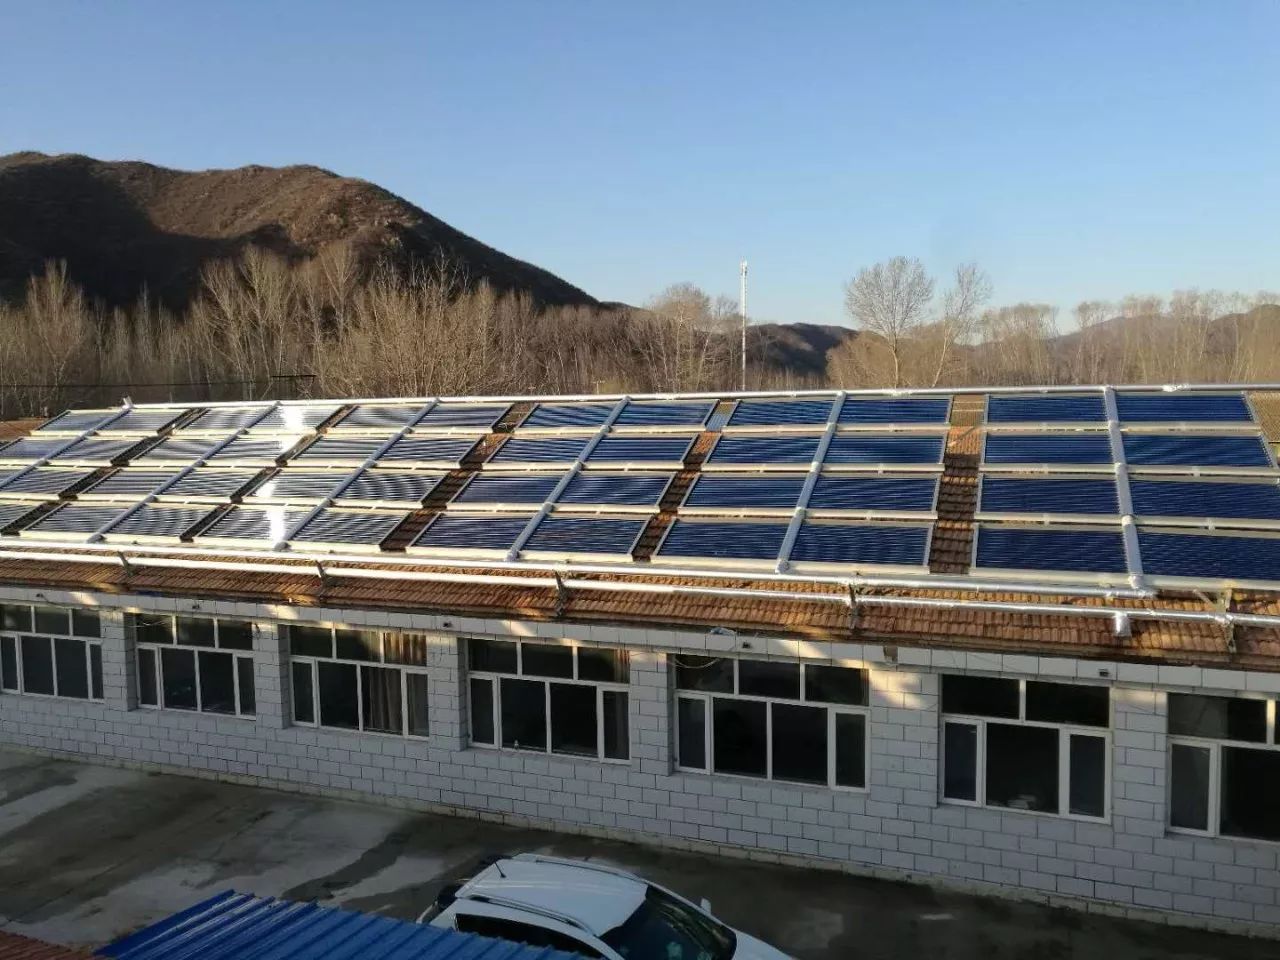
太阳能热利用装备是指将太阳辐射能转化为热能,用于加热水、空气或其他介质的设备,主要包括太阳能热水器、太阳能集热器、太阳能采暖系统、太阳能干燥装置等。太阳能热利用是太阳能利用的重要分支,具有技术成熟、成本相对较低、应用广泛等特点,在中国可再生能源利用中占据重要地位。
二、2019-2025年市场发展现状与预测
2.1 市场规模与增长
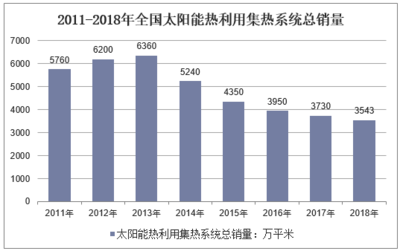
2019年,中国太阳能热利用装备销售市场规模约为2800万平方米(集热面积),受“煤改电”“清洁取暖”政策及农村市场拉动,行业保持稳定增长。2020-2022年,尽管受到新冠疫情及宏观经济下行影响,但得益于绿色建筑政策、分布式能源推广及“双碳”目标激励,市场呈现先抑后扬态势。
据预测,2023-2025年,中国太阳能热利用装备销售市场将进入结构调整和提质增效阶段。预计到2025年,年销售集热面积将达到约3500-3800万平方米,复合年增长率(CAGR)约为4%-5%。销售收入方面,2019年全行业销售收入约900亿元,预计2025年将达到1100-1200亿元,其中工程市场占比持续提升,零售市场逐渐向更新替换和高端产品转移。
2.2 产品结构变化
传统真空管太阳能热水器销售占比逐渐下降,从2019年的约70%降至2025年预测的55%左右。平板型集热器、太阳能采暖系统、太阳能空调及工农业应用装备销售占比上升。其中,太阳能采暖系统在北方清洁取暖政策推动下增长显著,预计2025年销售占比将达到15%-20%。
2.3 区域市场分布
销售区域格局保持稳定:华北、华东、华中地区仍是主要市场,合计占比约65%。其中,山东、河北、河南、江苏、浙江为销售大省。西北和东北地区因清洁取暖需求,太阳能采暖装备销售增速较快。
三、影响销售的关键因素
- 政策驱动:可再生能源法、绿色建筑评价标准、北方地区冬季清洁取暖规划、整县推进分布式光伏等政策,间接或直接拉动太阳能热利用装备销售。
- 技术进步:高效集热、相变储热、智能控制等技术提升产品竞争力。
- 成本与价格:原材料价格波动、规模效应及竞争态势影响销售利润。
- 替代竞争:空气源热泵、电热水器、燃气壁挂炉等替代品对太阳能热水器销售形成挤压。
- 房地产市场:房地产竣工面积及精装修政策影响工程配套销售。
四、竞争格局与主要销售渠道
4.1 竞争格局
行业集中度较低,但呈上升趋势。主要企业包括太阳雨、皇明、四季沐歌、力诺瑞特、海尔、美的等。2019年CR5约为20%,预计2025年提升至30%以上。中小企业在农村零售市场仍有生存空间,但品牌企业凭借渠道和研发优势在工程市场占据主导。
4.2 销售渠道
- 零售渠道:专卖店、家电连锁、建材市场、电商平台。
- 工程渠道:房地产集采、政府招标、企业合同能源管理。
- 新兴渠道:整县推进、乡村振兴项目、碳中和园区。
五、投资战略建议
- 聚焦工程市场:重点开发太阳能采暖、工农业供热、集中热水工程,绑定房地产商、政府及能源服务公司。
- 技术创新:投资高效平板集热器、储热材料、智能控制系统,提升产品附加值。
- 渠道下沉与融合:在农村市场推动“太阳能+热泵”“太阳能+电辅助”多能互补系统销售;与电商平台合作拓展线上销售。
- 出海战略:瞄准“一带一路”沿线国家,出口太阳能热水及采暖装备,规避国内红海竞争。
- 关注政策红利:积极参与北方清洁取暖、绿色建筑、整县光伏等项目,争取补贴和税收优惠。
- 风险防范:警惕替代品冲击、补贴退坡、原材料涨价及应收账款风险。
六、结论
2019-2025年,中国太阳能热利用装备销售市场总体保持温和增长,但结构分化明显。传统零售热水器销售趋缓,工程市场及采暖应用成为主要增长点。预计到2025年,行业销售收入将超过1100亿元,集热面积销售达3500万平方米以上。投资者应重点关注具有技术、品牌和工程渠道优势的企业,以及太阳能采暖、工农业供热等新兴领域。需密切跟踪政策变化与市场竞争态势,灵活调整销售战略,以实现可持续投资回报。
如若转载,请注明出处:http://www.cjdxgc.com/product/21.html
更新时间:2026-10-24 16:04:55